
Von Gerd Kommer und Robert Wilke
Mitte 2020 setzte in den USA die „Zinswende“ ein. Ein halbes Jahr später, Anfang 2021, begann sie auch in der Eurozone. Damit endete die berühmt-berüchtigte Nullzinszeit, die von etwa 2015 bis 2020 (USA) bzw. 2021 (Eurozone) gedauert hatte. Anleger in Aktien, Edelmetallen und Kryptowährungen profitierten von der Nullzinszeit, denn sie war mitursächlich für die sehr hohen Renditen dieser Anlageklassen in den Jahren bis 2021. Für Kreditnehmer im Immobiliensektor war die Nullzinszeit sogar „ein siebenjähriger Ausflug ins Paradies“. Haushalte, die ihre Vermögensbildung vorwiegend über verzinsliche Bankguthaben betrieben, gingen in der Nullzinsphase allerdings durch „die sieben mageren Jahre“.
Inzwischen liegen die Nominalzinsen wieder auf einem normaleren Niveau, wenngleich noch unter ihrem langfristigen historischen Mittelwert. Dennoch macht das neue Zinsniveau manche „Tagesgeld-Hopper“ regelrecht euphorisch.
Abbildung 1 illustriert die Entwicklung der Langfristzinsen zehnjähriger Staatsanleihen in den USA und Deutschland seit 1956. Die darin gezeigte Umlaufrendite (engl. Yield to Maturity/YTM) ist die Gesamtrendite einer Anleihe aus Zinsen und Kursveränderungen vom Kauf bis zur Fälligkeit unter der Annahme, dass sie vollständig zurückgezahlt wird. Ökonomisch, wenn auch nicht wörtlich, kann man die Umlaufrendite mit dem umgangssprachlichen Verständnis von „den Zinsen“ gleichsetzen. Die Umlaufrendite ist beim Kauf einer Anleihe bekannt.
Abbildung 1: Entwicklung der Umlaufrendite langfristiger Staatsanleihen in Deutschland und den USA von Juni 1956 bis Sept. 2026 (70,3 Jahre)
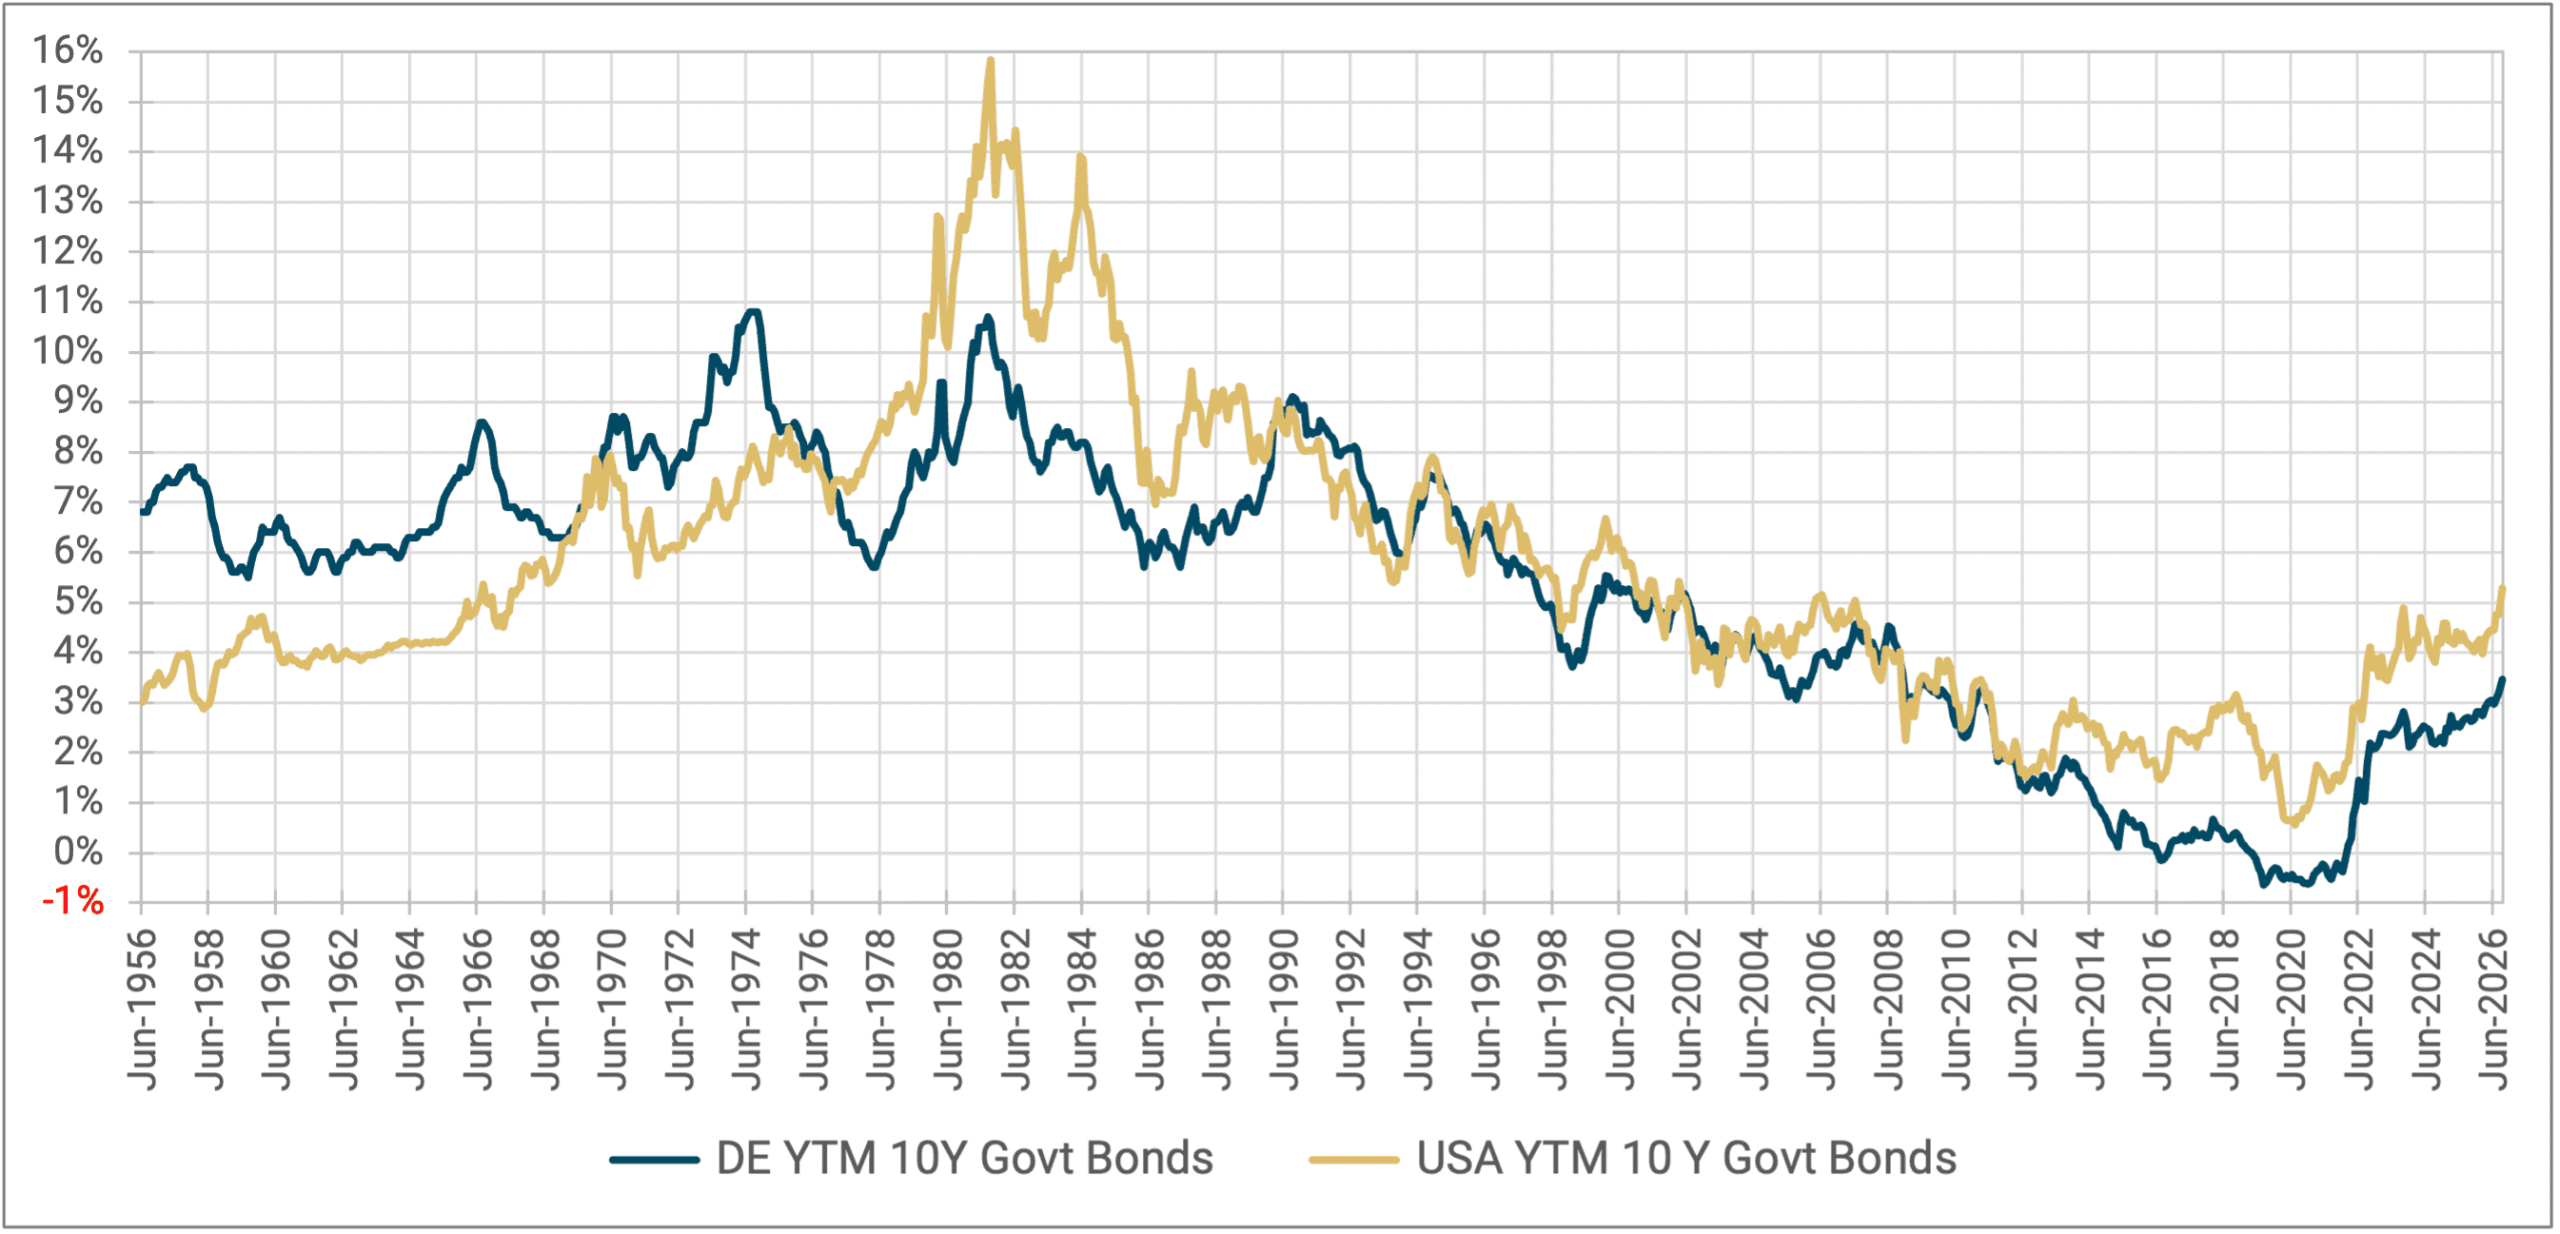
► Renditen in lokaler Währung (ohne Kosten und Steuern). ► Datenquelle: Robert Shiller, St. Louis Fed (FRED-Datenbank)
Hauptauslöser der Zinswende in 2021/2022 war der starke Anstieg der Inflation ab Januar 2021 in praktisch allen westlichen Ländern. Zieh die Inflation an, führt das zumeist auch zu einem Anstieg der Nominalzinsen. [1] Ursache des „Inflationsschocks“ wiederum waren die Corona-Lockdown-bezogenen Lieferkettenprobleme (eine Angebotsverknappung bei vielen importierten Gütern) seit 2020 gepaart mit einer gleichzeitig expansiven Fiskalpolitik durch staatliche Unterstützungsprogramme während Covid. Dazu kamen ab Anfang 2022 sich weiter intensivierende „Energiepreissorgen“ im Kontext des Russland-Ukraine-Krieges. Auch die fortgesetzte Ausdehnung der Geldmengen durch die meisten Zentralbanken (Easy Money-Politik), die schon seit 2008 andauerte, dürfte eine wesentliche Rolle für den Anstieg der Inflation gespielt haben. Und möglicherweise trieb die Beendigung des Corona-bedingte Quantitative Easings der Zentralbanken in 2022 (Kauf von Staatsanleihen durch die Zentralbanken) die Realzinsen nach oben.
Die Auswirkung von Zinsänderungen auf Anleiherenditen
Wenn der Marktzins steigt, dann sinken die Anleihenkurse. Der negative Kurseffekt ist umso stärker, je länger die Restlaufzeit (RLZ) der betreffenden Anleihe oder des Anleihenportfolio ist.
Eine technische Anmerkung zur Unterscheidung zwischen „Restlaufzeit“ und „Duration“:
Streng genommen müssten wir hier statt von Restlaufzeit von „Duration“ sprechen, eine finanzmathematisch korrektere Kennzahl für das in diesem Blog-Beitrag thematisierte Phänomen, den Zusammenhangs von Marktzinsveränderungen und Anleihenkursen. Der Einfachheit halber verwenden wir die Bezeichnungen Duration und Restlaufzeit in diesem Blog-Beitrag als Synonyme, da sie in der hier relevanten Dimension hinreichend ähnlich sind.
Im Anhang am Ende dieses Blog-Beitrags nennen wir eine einfache Faustformel zur Abschätzung des Kurseffektes von Marktzinsänderungen bei Anleihen. In unserem Blog-Beitrag „Das Zinsänderungsrisiko bei Anleihen“ erläutern wir diesen Mechanismus ausführlicher.
In Abbildung 2 zeigen wir die kumulative Gesamtrendite von drei Eurozonen-Staatsanleihen-ETFs und einem Geldmarkt-ETF mit unterschiedlichen Restlaufzeiten bzw. Durationen während der zehn Jahre von Okt. 2016 bis Sept. 2026 – und damit auch im Zinswendejahr 2022, dem Annus Horibilis für langfristige Anleihen.
Abbildung 2 lässt primär zwei Dinge erkennen:
(1) Sehr langlaufende Anleihen erfuhren nach ihrem Kursgipfel Ende 2020 einen heftigen Kursrückgang (Drawdown). Bei den hier beispielhaft verwendeten 25-Jahres-Anleihen betrug der maximale Drawdown (maximale kumulative Verlust) etwa 55%, bei Anleihen mit einer RLZ von rund 8 Jahren etwa 23%. Bei Geldmarktanleihen (RLZ 1 Monat) führte nicht die Zinswende aber davor die Null- bzw. Negativzinszeit zu einem maximalen kumulativen Verlust von etwa 3%.
(2) Die Renditevolatilität und das Drawdown-Risiko von Anleihen nimmt mit der Länge/Höhe der Duration/RLZ deutlich zu. Wer „Null-Volatiltiät“ will (also nominale Wertstabilität von Jahr zu Jahr), muss sich auf Geldmarktanleihen mit einer RLZ von unter einem Jahr beschränken.
Abbildung 2: Kumulative Rendite von drei Eurozonen-Staatsanleihen-ETFs mit unterschiedlichen Restlaufzeiten (Durationen) und einem Geldmarktzins-ETF von Oktober 2016 bis Sept. 2026 (10 Jahre) – nominal in Euro

► Renditen in Euro (nach Kosten, vor Steuern). ► Total Returns inklusive Ausschüttungen. ► Die WKNs der vier abgebildeten ETFs sind DBX0AN, LYX0XH, LYX0VH, LYX0ZA. ► Datenquelle: Bloomberg.
Auf den ersten Blick scheint die Hauptschlussfolgerung aus Abbildung 2 zu sein: „Das Nehmen/Tragen von Durationsrisiko lohnt sich nicht.“
Die Volatilität von Langläuferanleihen in diesem Zehnjahreszeitraum war höher und ihre Gesamtrendite (Zinsen + Kursveränderungen) niedriger. Derjenige, der Anleihen als Stabilisator in einem Depot mit Schwerpunkt in der Anlageklasse Aktien, Edelmetalle und Krypto in Betracht zieht, würde auf der Basis allein dieser Zahlen Kurzläuferanleihen (z. B. einen Geldmarkt-ETF) mit möglichst wenig Durationsrisiko verwenden.
Diese Schlussfolgerung wäre jedoch voreilig.
Zunächst einmal gilt bei einem diversifizierten Portfolio aus Langläuferanleihen der Grundsatz: „die Kursverluste von gestern sind die Zinsgewinne von morgen“. [2] Das heißt, die Umlaufrenditen von Langläuferanleihen sind aktuell, nach den Kursrückgängen der letzten Jahre, wieder deutlich attraktiver als bis zum Ende der Nullzinszeit 2020/2021. In Isolation macht dieses Argument vorwärtsgerichtet Langläuferanleihen nun attraktiver als sie es in den letzten zehn Jahren waren.
Was sagt die Wissenschaft über Durationsrisiko?
Bei Fragen der Portfoliostrukturierung sollte man die alte Tante Wissenschaft niemals übergehen und wir würden uns hüten, diesen Fehler zu machen. Leider liefert die Forschung auf die Frage „wird das Zinserhöhungsrisiko von Langläuferanleihen – wie es in Abbildung 2 zum Ausdruck kommt – auf lange Sicht ausreichend durch entsprechend höhere Renditen oder einen attraktiven Diversifikationsbeitrag relativ zu Kurzläuferanleihen kompensiert?“ keine eindeutige Antwort.
Wenn die Wissenschaft keine klare Antwort gibt, dann könnte es helfen, sich selbst die Daten anzusehen. Das haben wir getan.
Dazu haben wir historische Renditen im US-Kapitalmarkt seit 1926 verwendet, da nur für die USA Datenreihen ausreichend hoher Qualität, Granularität und Länge vorliegen. „Länge“ bedeutet hier „weiter zurückreichend als bis 1970“, denn die über 40-jährige Zeitspanne von 1980 bis 2021 (siehe Abbildung 1), in der Zinsen so lange und so stark wie vermutlich in den letzten 300 Jahren nicht sanken, war im Zinsmarkt eine einmalige Ausreißerperiode. Würde man nur Daten analysieren, in denen diese Zeitspanne den größten zeitlichen Teil ausmachte, wären die Ergebnisse für die Zukunft mutmaßlich nicht aussagekräftig. (Wenn man die Performance von Anleihen unterschiedlicher Duration über Zeitfenster von unter ca. 50 Jahren vergleicht, sollte man sicherstellen, dass am Anfang und am Ende des fraglichen Zeitraums die betreffenden Umlaufrenditen annähernd gleich hoch sind, ansonsten dürften die Ergebnisse von Vornherein wenig belastbar sein.)
Nachfolgend fassen wir unsere Hauptergebnisse kompakt zusammen.
Wir beginnen mit Tabelle 1, die das „Term-Premium“ (Laufzeitprämie), die historische Mehrrendite von Langläuferanleihen gegenüber Kurzläuferanleihen, sowie zwei Risikokennzahlen für Anleihen mit unterschiedlich langen Restlaufzeiten zeigt. Die wirtschaftlichen Ursachen des Term Premiums erläutern wir gesondert im Anhang am Ende dieses Blog-Beitrages.
Tabelle 1: Term-Premium und zwei Risikokennzahlen bei US-Staatsanleihen im Zeitraum Jan. 1952 bis Sept. 2026 (74,7 Jahre)
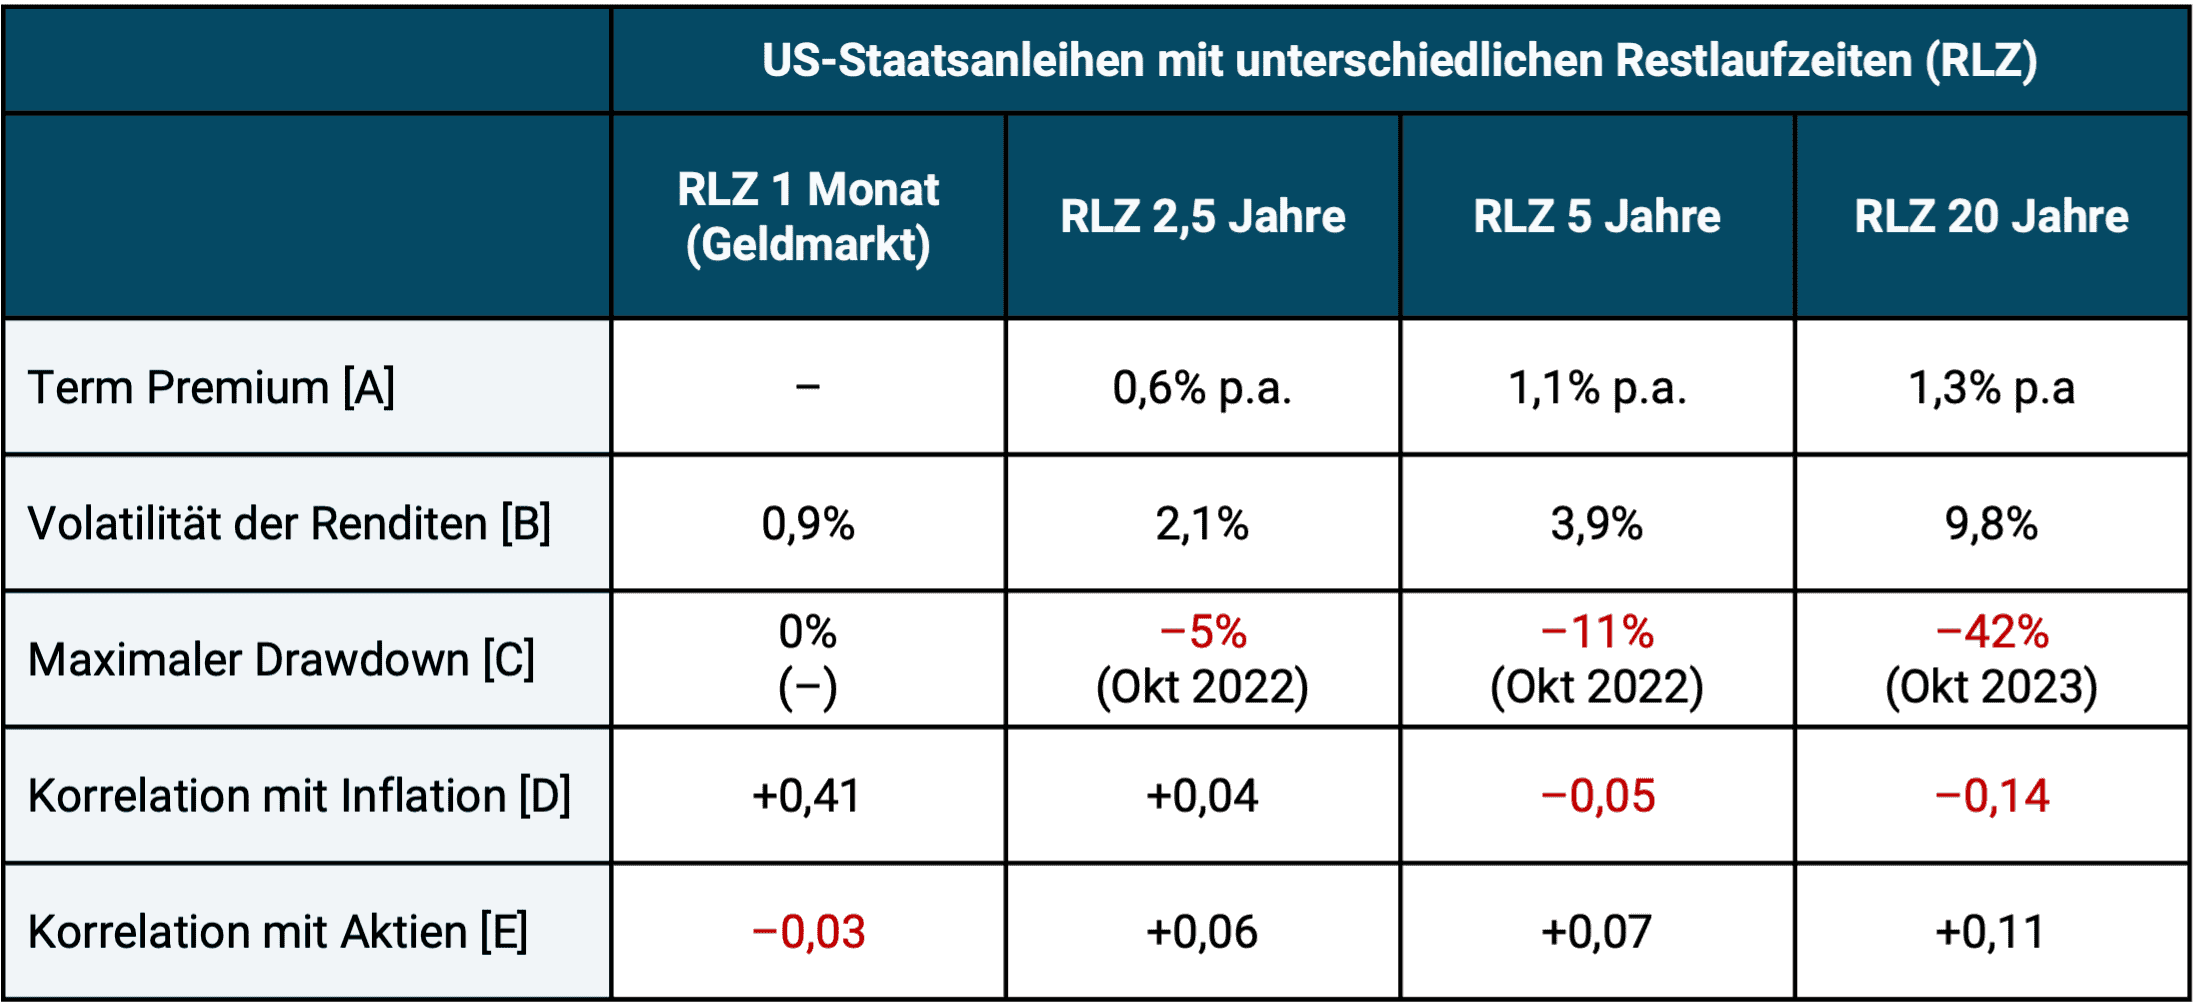
► [A] Term Premium: Differenz der durchschnittlichen Jahresrenditen zwischen der jeweiligen Langläuferkategorie und der Geldmarktrendite (Basis: geometrische Durchschnitte). ► [B] Volatilität: Annualisierte Standardabweichung der Monatsrenditen. ► [C] Maximaler kumulativer Verlust im Betrachtungszeitraum. ► [D] Korrelation mit Konsumgüterinflation: Hier ist ein hoher Wert gewünscht. ► [E] Korrelation mit Aktien: Hier ist ein niedriger Wert gewünscht. ► Die Zahlen zur RLZ von 2,5 Jahren wurden von uns synthetisch aus Anleihen mit einer RLZen von 1 Monat und 5 Jahren errechnet. Die resultierenden Werte in der Tabelle sind daher unbedingt voll identisch mit tatsächlichen Daten für Anleihen mit einer RLZ von 2,5 Jahren. ► Datenquelle: Dimensional Fund Advisors
Den Startzeitpunkt 1952 für unsere Auswertung haben wir deswegen gewählt, weil die US-Regierung in den etwa zehn Jahren bis Ende 1951 wegen der großen Staatsschuldenzunahme im zweiten Weltkrieg „Yield Curve Control“ betrieb, auch als „Financial Repression“ bekannt. In dieser Zeit deckelte der amerikanische Staat die Zinsen und schuf damit eine unnatürliche Situation.
Die Hauptschlussfolgerung aus Tabelle 1 ist, dass Langläuferanleihen auf lange Sicht in der Tat höher rentieren als Kurzläufer, dass diese Mehrrendite aber auch mit mehr Risiko bezüglich Wertschwankungen und maximalem Drawdown einhergeht. Beispielsweise schwanken die Renditen von 5-Jahresanleihen rund viermal so stark wie die Rendite des Geldmarktes (3,9% vs. 0,9%).
Die „Regime-Dependancy“ bei Langfristanleihen
Außerdem ist das Term Premium ein sehr unzuverlässiger Geselle, es kann auch über lange Zeit viele niedriger als die Langfristwerte in Tabelle 1 sein. In den 55 Jahren von Anfang 1926 bis Mitte 1981 betrug das Term Premium im US-Anleihenmarkt beispielsweise null. Über diese fünfeinhalb Dekaden hinweg produzierten einmonatige Staatsanleihen (Geldmarktanlagen) die gleiche Durchschnitts- oder Gesamtrendite wie 20-jährige Anleihen, obwohl letztere eine achtmal höhere Volatilität aufwiesen. Hier kommt die in den Renditen langfristiger Anleihen beobachtbare „Regime-Dependancy“ zum Ausdruck. Damit sind sehr lang dauernde „Regime“ gemeint, in denen sich die Nominalzinsen trendmäßig relativ kontinuierlich nur in eine Richtung – aufwärts oder abwärts – entwickeln. Bei Langläuferanleihen kann dies zu starken Kursgewinnen oder -verlusten führen. Abbildung 1 illustriert diese Regime-Dependancy für die Zeit seit 1956. Das Phänomen zeigt sich auch in Daten, die noch länger zurückreichen.
In Bezug auf die Korrelation mit der Inflation schnitten Kurzläufer und besonders Geldmarktanleihen im Zeitraum 1952 bis heute ebenfalls besser ab als Langläuferanleihen.
Bei der Korrelation mit Aktien bewegen sich Anleihen über das gesamte Durationsspektrum hinweg recht einheitlich nahe null.
Der Mythos der negativen Korrelation zwischen Aktien und Langläuferanleihen
Im Hinblick auf letzteren Punkt wird oft falsch behauptet, dass Langläuferanleihen „im Allgemeinen negativ mit Aktienrenditen korrelieren“ (das wäre eine wünschenswerte Beziehung). Die Langfristdaten zeigen jedoch, dass das so nicht stimmt. Eine nachhaltig negative Korrelation gab es historisch letztlich nur in den zwei Dekaden von 2000 bis 2021 (Ende 2021 begannt die Zinswende) und in den elf Jahren zwischen 1955 und 1966, aber ansonsten nicht. Das geht aus Abbildung 3 hervor. Auch hier kann man also von lange währenden Regime-Phasen sprechen.
Interessant ist in diesem Zusammenhang auch, dass in Phasen überdurchschnittlicher Inflation (wie derzeit), die Korrelation zwischen den Renditen von Langläuferanleihen und Aktien tendenziell höher und damit ungünstiger ist als in Phasen niedriger Inflation.
Aus Anlegersicht kann man sich also keineswegs darauf verlassen, dass die Kurse von Langläuferanleihen in einem Aktien-Downturn steigen. Das kann so sein, kann aber auch nicht sein. 2022 war es nicht so und in Phasen erhöhter Inflation wird es tendenziell auch nicht zutreffen.
Abbildung 3: Die rollierende 36-Monate-Korrelation zwischen nominalen Aktienrenditen und US-Staatsanleihen mit 20 Jahren Restlaufzeit (36M Trailing Correlation) von 1928 bis 2026

► Daten: Dimensional Fund Advisors.
Kurzläuferanleihen weisen im Zeitablauf eine stabilere Korrelation mit Aktien auf, die weniger Regime-abhängig und damit verlässlicher zu sein scheint. Das sehen wir recht klar in Abbildung 4.
Abbildung 4: Die rollierende 36-Monate-Korrelation zwischen nominalen Aktienrenditen und US-Staatsanleihen mit 1 Monat Restlaufzeit (36M Trailing Correlation) von 1928 bis 2026

► Daten: Dimensional Fund Advisors.
Wer ausschließlich in Anleihen investiert, könnte aus den Zahlen in Tabelle 1 ableiten, dass Anleihen mit Restlaufzeiten von fünf und mehr Jahren nicht ausreichend besser rentieren als kurzerlaufende Anleihen (das Term Premium also zu niedrig ist), um das höhere Langläuferrisiko angemessen zu kompensieren.
Der Diversifikationsbeitrag von Anleihen in einem 60/40-Portfolio
Doch wie sieht es aus, wenn man Anleihen nicht als Stand-Alone-Investment, sondern unter dem Blickwinkel ihres Diversifikationsbeitrags – z. B. in einem 60/40-Aktien-Anleihen-Portfolio – betrachtet? Das dürfte die Perspektive der meisten unserer Leser sein.
Nimmt man eine solche Analyse mit US-Daten von 1926 bis 2026 vor wird das resultierende Bild im Sinne der Abwägung zwischen Kurzläufern und Langläufern ziemlich unklar und „neblig“. Aus unserer Sicht erklärt das, warum man in der Forschung in Bezug auf die Frage der „Attraktivität des Term Premiums“ keine klaren Ergebnisse in die eine oder andere Richtung findet.
Hier das Summary unserer Auswertung:
Wir betrachteten vier verschiedene 60/40-Portfolios wieder im Zeitraum 01-1952 bis 09-2026 (74,7 Jahre). Die Aktienkomponente der vier 60/40-Portfolios ist in allen vier Fällen identisch. Es liegt jeweils der US-Gesamtaktienmarkt in Gestalt des CRSP-10-Index zugrunde. Die Staatsanleihen-Komponente hatte in den vier Portfolios eine RLZ von (a) 0,1 Jahre, (b) 2,5 Jahren, (c) 5 Jahren und (d) 20 Jahren.
Dass ein 60/40-Portfolio, in dem die Anleihenkomponente eine hohe Duration hat, höhere Langfristrenditen produziert, wird wenige Leser überraschen. Die historische Mehrrendite für ein 60/40-Portfolio entspricht im Wesentlichen der Formel „40% × Term Premium“ (Term Premium-Höhe siehe in Tabelle 1).
Bei der Volatilität und dem Maximum Drawdown ergeben sich jedoch – anders als bei der Rendite – nur geringe Unterschiede. Die Vorteile der Portfolios mit kürzeren Durationen sind nur moderat. Ausgehend von den Zahlen in Tabelle 1 könnte das vielen Lesern kontraintuitiv erscheinen. Der geringe Unterschied bei der Volatilität der vier 60/40-Portfolios hängt mit der über das gesamte Anleihendurationsspektrum hinweg niedrigen Korrelation zwischen Aktien und Anleihen zusammen. Eine hohe individuelle Volatilität von Langläuferanleihen schlägt hier kaum negativ zu Buche.
Beim Maximum Drawdown wirkt sich das individuell hohe Drawdown-Risiko von Langläuferanleihen auf der Ebene des 60/40-Portfolios aus zwei Gründen ebenfalls kaum stärker aus als bei Kurzläufern, die ja individuell kaum Drawdown-Risiko haben: Einerseits wiederum wegen der geringen Korrelation (die MDDs von Aktien und Anleihen finden überwiegend nicht gleichzeitig statt und zusätzlich mindert das Term Premium von Langläufern den Drawdown-Effekt, da die Startbasis, das vorherige „Allzeithoch“ des 60/40-Portfolios, durch das Term Premium bei Langläufern typischerweise höher als bei Kurzläufern ist.
Die risikogewichteten Renditen (Sharpe Ratios) der verschiedenen 60/40-Portfolios lagen deswegen im Betrachtungszeittraum sehr nahe beieinander. So gesehen könnte man also zwischen Kurz- und Langläufervarianten der 60/40-Portfolios indifferent sein: Etwas höhere Rendite bei Langläuferbeimischung oder etwas weniger Risiko bei Kurzläuferbeimischung. In beiden Fällen ist die Sharpe Ratio fast gleich, d.h. es besteht kein eindeutiger Vorteil in die eine oder andere Richtung.
Eine alternative Risikobetrachtung
Diese Einschätzung relativiert sich jedoch auf der Ebene einer „anderen“ Risikobetrachtung. Ein alternativer, „pragmatischerer“ Blick auf Risiko dürfte nach unserer Ansicht derjenige sein, den viele Privatanleger „im realen Leben“ anstellen, dem sie also subjektiv eine größere Bedeutung beimessen, als den oben berichteten Volatilitäten und Maximum Drawdowns über den Gesamtzeitraum hinweg.
Was meinen wir damit? Blickt man statt auf die Ergebnisse für den Gesamtzeitraum von 74 Jahren auf die individuellen Ergebnisse vieler kürzerer Zeitfenster von fünf oder zehn Jahren (unter der Annahme, dass man am Beginn des Zeitfensters investierte), dann verschiebt sich das Bild der 60/40-Portfolios tendenziell zu Gunsten von Kurzläuferanleihen. Dies deswegen, weil sich in kurzen Zeitfenstern der Term Premium-Vorteil von Langläufern weniger stark auswirken kann (der Zinseszinseffekt wirkt hier noch kaum), während sich die Risikoseite (die höhere Volatilität von Langläufern) sofort ungedämpft auswirkt. Abbildung 1 am Anfang dieses Blog-Beitrages ist ein extremes Beispiel für dieses Phänomen.
Wir glauben, dass viele Do-it-Yourself-Anleger dieser kurzen Frist mental höheres Gewicht einräumen als der langen Frist und bei negativen Erfahrungen in der kurzen Frist daher schädliche Rein-Raus-Entscheidungen treffen könnten.
Eine andere Perspektive könnte diese Einschätzung unterstreichen. Dazu blicken wir auf die Kalenderjahresrenditen (nicht Monatsrenditen wie bisher) in den USA im Zeitraum1926 bis 2025 (genau 100 Jahre) von Aktien auf der einen Seite und Kurzläufer- vs. Langläufer-Staatsanleihen auf der anderen Seite. In diesen 100 Kalenderjahren gab es im US-Aktienmarkt 25 Jahre mit nominal negativen Renditen (vor Kosten und Steuern). In sämtlichen dieser 25 Jahre hatten Kurzläufer (1-Month-US-Treasury Bills) positive Nominalrenditen, während Langläufer-Bonds (Staatsanleihen mit 20 Jahren RLZ) nur in 16 von diesen 25 Jahren positive Renditen ablieferten. Anders ausgedrückt: In ungefähr jedem dritten schlechten Aktienjahr (9 von 25) musste ein 60/40-Anleger im Falle von Langläufern auch im Anleihenteil negative Renditen schlucken, gegenüber keinem einzigen Mal im Falle von Kurzläufern. Wir glauben, dass das mental bei vielen Anlegern einen großen Unterschied machen kann – zumal die Mehrzahl der Anleger stark auf die Renditen der Einzelkomponenten eines Portfolios sehen, anstatt primär die wirklich entscheidende Rendite des Gesamtportfolios zu betrachten.
Zwei Typen von Krisen, die Einbrüche am Aktienmarkt auslösen
Bis an diese Stelle haben wir uns mit der Analyse der empirischen Daten begnügt. Nun adressieren wir noch die Frage, welche Hauptauslöser zu starken Einbrüchen im Aktienmarkt führen, gegen die uns eine Beimischung von Anleihen schützen soll und ob uns dieses Wissen bei der Abwägung zwischen Kurz- und Langläufern helfen kann.
Letzten Endes werden Aktienmarkteinbrüche von zwei Arten makroökonomischer „Schocks“ ausgelöst: Growth Shocks und Inflation Shocks.
(1) Growth Shock bedeutet, dass die Anlegergemeinschaft die Wachstumsperspektiven des Aktienmarktes plötzlich pessimistischer einschätzt als zuvor. Daraus resultierten Kursverluste bei Aktien und anderen risikoreichen Anlagekassen. Der Grund könnte eine geopolitische Krise sein, eine Pandemie oder die Ernüchterung darüber, dass eine neue Technologie, die zuvor erwarteten und eingepreisten Wachstums-Chancen nicht im erhofften Umfang bringen wird.
(2) Inflation Shock bedeutet, dass die Anlegergemeinschaft ihre Erwartung für die künftige Inflation innerhalb kurzer Zeit („schlagartig“) nach oben revidiert.
In einem Growth Shock sind Langläuferanleihen normalerweise bessere Diversifizierer für Aktien als Kurzläufer, da in einer solchen Krise die Nominalzinsen (wegen der Abschwächung der Konjunktur) sinken, was häufig zu Kursgewinnen bei Langläufern führt. Bei Kurzläufern gibt es hingegen einen geringeren oder keinen positiven Kurseffekt. Historische Beispiele im globalen Aktienmarkt waren das Platzen der Internet-Blase ab Anfang 2000, die große Finanzkrise ab etwa 2007 und die Corona-Krise Anfang 2020.
Bei einem Inflation Shock steigen aufgrund des Inflationsschubs die Nominalzinsen. Das führt zu einem Einbruch im Aktienmarkt und anderen risikoreichen Assets sowie zu einem Kursrückgang von Langläuferanleihen (der bei den Realrenditen stärker sichtbar ist als bei den Nominalrenditen), während bei Kurzläufern kein oder nur ein schwächerer negativer Kurseffekt auftritt. Die 1970er Jahre mit ihren beiden Inflation Shocks um 1973 und 1979 und auch die Zinswende 2022 waren hierfür Beispiele.
Was bedeutet das für die Zukunft?
Angesichts dessen stellt sich die Frage, welche Schock-Typen in den nächsten Jahren auftreten können und ob es überhaupt sinnvoll ist, hierüber eine Prognose zu wagen.
Aus zwei strukturellen Gründen glauben wir, dass ein weiterer trendmäßiger Anstieg der Nominalzinsen und eventuell der Inflation – also Inflation Shocks – in den nächsten Jahren vergleichsweise wahrscheinlicher sind: (a) die weltweit sehr hohen Staatsverschuldungsquoten [3] im Verein mit einer strukturellen Unfähigkeit und Unwilligkeit der Gemeinwesen diese durch staatliche Ausgabenkürzungen abzusenken, und (b) die Effekte der Demographie, die ebenfalls tendenziell zinserhöhend wirken (Goodhart/Pradhan 2020). Der Faktor (a) dürfte das Kreditrisiko (Default Risk) der meisten Staaten im Zeitablauf nach oben treiben und damit unter sonst gleichen Umständen zu steigenden Zinsen beitragen.
Sofern die volkswirtschaftlichen Wachstumseffekte der aktuellen „KI-Revolution“ positiv sein werden oder nur annähernd in die Nähe der Vorstellungen kommen, die KI-Optimisten derzeit haben, dürften Inflation und Zinsen davon tendenziell ebenfalls nach oben gedrückt werden. Bisher scheint KI so auf den Zinsmarkt gewirkt zu haben. Allerdings gehen die Hypothesen über die makroökonomischen Auswirkungen von KI weit auseinander. Es gibt auch die These, dass KI über eine Angebotserhöhung und Erhöhung der Arbeitslosigkeit auf lange Sicht deflationär wirkt. Und wenn es zu einem KI-Crash käme, würde das also Growth Shock ebenfalls zinssenkend wirken.
In diesem Kontext ist auch zu bedenken, dass die heutigen Nominalzinsen, wie wir eingangs erwähnten, immer noch deutlich unter ihrem Mittelwert der letzten rund 100 Jahre liegen.
Dass es den Regierungen und Zentralbanken gelingt – so wie sie es anstreben – die Langfristzinsen vom gegenwärtigen Niveau aus über staatliche Geldpolitik nachhaltig nach unten „zu massieren“, halten wir für unwahrscheinlich. Dafür ist der globale Anleihenmarkt zu mächtig und zu unabhängig. Finanzielle Repression, d.h. eine lang anhaltende staatliche Deckelung bei den Langfristzinsen unterhalb des Marktzinsniveaus, gelang der US-Regierung zwar während und unmittelbar nach dem zweiten Weltkrieg, ob sie das heute noch könnte, darf bezweifelt werden. [4] Heute ist die Kapitalmobilität von Unternehmen und vermögenden Privathaushalten weit höher, was erfolgreiche finanzielle Repression schwer, wenn nicht sogar unmöglich macht. Ferner sind heute viel mehr Privatanleger – also Wähler – in Staatsanleihen investiert als von 1941 bis 1951.
Wer unserer Argumentation folgt, würde vorwärtsgerichtet vermutlich Kurzläuferanleihen in einem gemischten Aktien-Anleihen-Portfolio den Vorzug geben, da sie in einem Inflation-Shock-Szenario der bessere Diversifizierer für risikoreiche Anlageklassen wie Aktien, Immobilien, Edelmetalle und Kryptowährungen sind.
Gleichzeitig geben wir zu Bedenken, dass diese Einschätzung nur derzeit gilt. Man kann sich nämlich die Frage stellen, ob ein „Zins-Breakeven-Point“ existiert, oberhalb dessen man aus Diversifizierersicht von Kurzläuferanleihen auf Langläufer umsteigen sollte.
Einen solchen Punkt könnte es in der Tat geben, wenn man in Betracht zieht, dass das Zinserhöhungsrisiko abnimmt, je höher bereits das Ausgangszinsniveau liegt. Anders formuliert: Der negative Kurseffekt einer Erhöhung der Zinsen um einen weiteren Prozentpunkt ist geringer, wenn das Ausgangszinsniveau z. B. 8% p.a. anstatt 2% p.a. beträgt. In unserem Blog-Beitrag „Das Zinsänderungsrisiko bei Anleihen“ erläutern wir diesen Sachverhalt. Zum Zeitpunkt der Veröffentlichung dieses Blog-Beitrags (November 2026) liegen die Nominalzinsen nach unserer Einschätzung noch merklich unter einem solchen Breakeven-Punkt.
Ob das derzeitige Term Premium für sich genommen hoch genug ist, das Zinserhöhungsrisiko von Langläufern zu rechtfertigen glauben wir ebenfalls nicht. Sowohl in den USA als auch Deutschland ist das aktuelle Premium historisch unterdurchschnittlich, die so genannte Zinsstrukturkurve erscheint in diesem Sinne also nicht steil genug, und die Opportunitätskosten von Investments in Kurzläufer statt Langläufer daher relativ gering.
Tabelle 2: Term Premium (Laufzeitprämie) am 9.11.2026

► Quelle:/www.worldgovernmentbonds.com. ► Die Differenz der Umlaufrenditen setzt sich aus dem Term Premium und erwarteten Zinsänderungen zusammen. Die Umlaufrendite 2-jähriger Anleihen wird in der Praxis häufig für das Term Premium herangezogen, weil sie die in naher Zukunft erwarteten und als wahrscheinlich geltenden Zinsänderungen umfasst. Bei der Verwendung 1-monatiger Anleihen ergäbe sich eine niedrigere Umlaufrendite, weil derzeit Zinssteigerungen erwartet werden. Dies würde das Term Premium überschätzen.
Fazit
- Die Wissenschaft liefert keine eindeutige Empfehlung für die Wahl zwischen Langläuferanleihen und Kurzläuferanleihen in einem gemischten Aktien-Anleihenportfolio, z. B. der berühmten 60/40-Aufteilung.
- Wenn man Zeiträume von 60 oder mehr Jahren auswertet, führen Langläuferanleihen in der Anleihenkomponente eines gemischten Portfolios aufgrund des Term Premiums zu höheren Portfoliorenditen bei nur geringen Nachteilen in Bezug auf Volatilität und Maximum Drawdown. Für sich betrachtet scheint das auf eine Bevorzugung von Langläufern hinzudeuten.
- Teilt man sehr lange Zeiträume in kürzere Zeitfenster auf, in denen sich eine Aktienkrise ereignet, schneiden Langläuferanleihen weniger gut ab. Die nicht ganz intuitiven Gründe dafür haben wir im laufenden Text geschildert.
- Aktienmarktkrisen resultieren typischerweise aufgrund eines Growth Shocks oder eines Inflation Shocks. Wegen der in den entwickelten Volkswirtschaften beinahe ausnahmslos hohen Staatsverschuldungen und anderer struktureller Faktoren halten wir für die nächsten Jahre einen Inflation Shock für das wahrscheinlichere Szenario. In einem Inflation Shock sind Kurzläuferanleihen Langläufern vorzuziehen, sowohl als Standalone-Investment als auch aus einem Diversifikationsgesichtspunkt.
- Alles in allem glauben wir, dass Kurzläuferanleihen in einem gemischten Portfolio vorwärtsgerichtet – wie auch in den letzten ca. zehn Jahren – die besseren Diversifizierer sind. Das könnte sich allerdings ändern, wenn das Marktzinsniveau vom heutigen Level aus noch einmal kräftig ansteigt.
- Unsicherheit über die zukünftige Inflation
- Unsicherheit über andere ökonomische Rahmenbedingungen (Wirtschaftswachstum etc.)
- Unsicherheit über die Bonitätsentwicklung des Schuldners
- Unsicherheit über die Liquidität der Anleihe (Kurzläufer sind tendenziell liquider)
- Die Angebots-Nachfrage-Relation für Anleihen verschiedener Laufzeiten
- Die allgemeine Gegenwartspräferenz von Menschen (Time Preference) – siehe Artikel „Zeitpräferenz“ in der deutschen Wikipedia oder „Time Preference“ in der englischen.
- „Anlageklasse Anleihen: Von den Basics zum Spezialwissen“
- „Das Zinsänderungsrisiko bei Anleihen“
- „Anleihen und Zinsänderungen – ein Fallbeispiel“
- „Negative Zinsdifferenzgeschäfte – schädlich und unnötig“
- „Inflationsindexierte Anleihen – wie gut schützen sie vor Inflation?“
- „Schwellenländer-Staatsanleihen – eine bedenkenswerte Asset-Klasse?“
- „Warum man mit verzinslichen Bankguthaben kein Vermögen aufbauen kann“
- „Bankenrisiko in Anleihenfonds: Ein Klumpenrisiko, das fast alle übersehen“
Anhang
Appendix 1: Eine Faustformel zur Abschätzung des Kurseffektes von Marktzinsänderungen bei Anleihen
Mit der folgenden einfachen Faustformel lässt sich das zu erwartende Ausmaß an Marktkursänderungen infolge von Marktzinsänderungen schätzen: Steigen die Marktzinsen um X%, fällt der Marktkurs einer Anleihe um „X × Y%“, wobei Y der Restlaufzeit der Anleihe in Jahren entspricht. Umgekehrt gilt der gleiche Zusammenhang: Fallen die Marktzinsen um X%, steigt der Kurs einer Anleihe mit Restlaufzeit Y Jahren um „X × Y%“.
Ein Beispiel: Die Zinsen steigen von 2% auf 3% und die Restlaufzeit einer Anleihe (oder die gewichtete Restlaufzeit eines Anleihenportfolios) beträgt 15 Jahre. In dem Fall wird der Kurs der Anleihe ungefähr um 1% × 15 = 15% fallen. Im Falle von Markzinsrückgängen ist es umgekehrt und es kommt zu einem entsprechenden Kursanstieg der Anleihe. Diese Faustregel funktioniert allerdings nur halbwegs genau für relativ geringe Zinsänderungen und nur für Anleihen, die eher niedrige Kuponrenditen aufweisen. Wenn diese Bedingungen nicht vorliegen, wird die Faustregel schnell ungenau.
Appendix 2: Warum existiert das Term Premium? Warum sind die Langfristzinsen zumeist höher als die Kurzfristzinsen?
Die Wirtschaftswissenschaft nennt eine Reihe von Ursachen für die Existenz des Term Premiums. Zwischen diesen individuellen Ursachen bestehen Wechselwirkungen. Sie sind auch nicht alle für jeden einzelnen Fremdkapitalgeber und -nehmer gleichbedeutend. Die ersten drei Ursachen sind unterschiedliche Formen von Unsicherheit und diese Unsicherheit nimmt tendenziell mit dem notwendigen Prognosehorizont, der Laufzeit einer Anleihe bis zur vollständigen Rückzahlung zu (das kumulative Risiko steigt normalerweise mit der Länge der Betrachtungsperiode).
Zwei weitere Faktoren außerhalb der reinen Unsicherheit von Marktteilnehmern sind:
Allerdings kann das Term Premium auch negativ sein, wenn die Kurzfristzinsen höher sind als die Langfristzinsen. Historisch bestand dieser Zustand in 15% bis 20% aller Monate.
Appendix 3: Weitere Blog-Beiträge von Gerd Kommer Invest zu Anleihen und zu Zinsänderungsrisiko:
Literatur
Goodhart, Charles/Pradhan, Manoj (2020): „The Great Demographic Reversal: Ageing Societies, Waning Inequality, and an Inflation Revival“; Palgrave Macmillan, 2020, 280 Seiten [Buch]
Kelley, Ann Galligan (2017): Duration Risk Primer: Do you know your numbers?“ In: Review of Business & Finance Studies, Vol. 8, No. 1, 2017 – Link
Endnoten
[1] Der ökonomische Zusammenhang wird in der so genannten Fisher-Gleichung ausgedrückt, siehe dazu den Artikel „Fisher-Gleichung“ in der deutschen Wikipedia.
[2] Zitat vom Finfluencer und Anleihenexperte Matthias Schober.
[3] Würde man die künftigen Zahlungsverpflichtungen der Staaten aus den sozialen Sicherungssystemen zu den offiziellen Staatsschulden hinzuzählen, wären die Verschuldungsquoten bei vielen Staaten um noch einmal ca. 100 Prozentpunkte höher als die offiziellen Werte, in denen diese indirekten Verbindlichkeiten fehlen.
[4] Eine gezielt von den Staaten eingeleitete und daher für die Wirtschaftssubjekte offen erkennbare, dauerhafte Erhöhung der Inflationsrate (eine Erhöhung der „erwarteten Inflation“) ist keine Financial Repression und würde Staaten in Sachen Entschuldung wenig bis nichts bringen, obwohl das viele irrtümlich glauben.